Les usages imposent le jeu vidéo comme un des médias majeurs de ce siècle
Le jeu vidéo est devenu un média universel, touchant une large part de la population mondiale et qui présente une grande diversité d’usages.
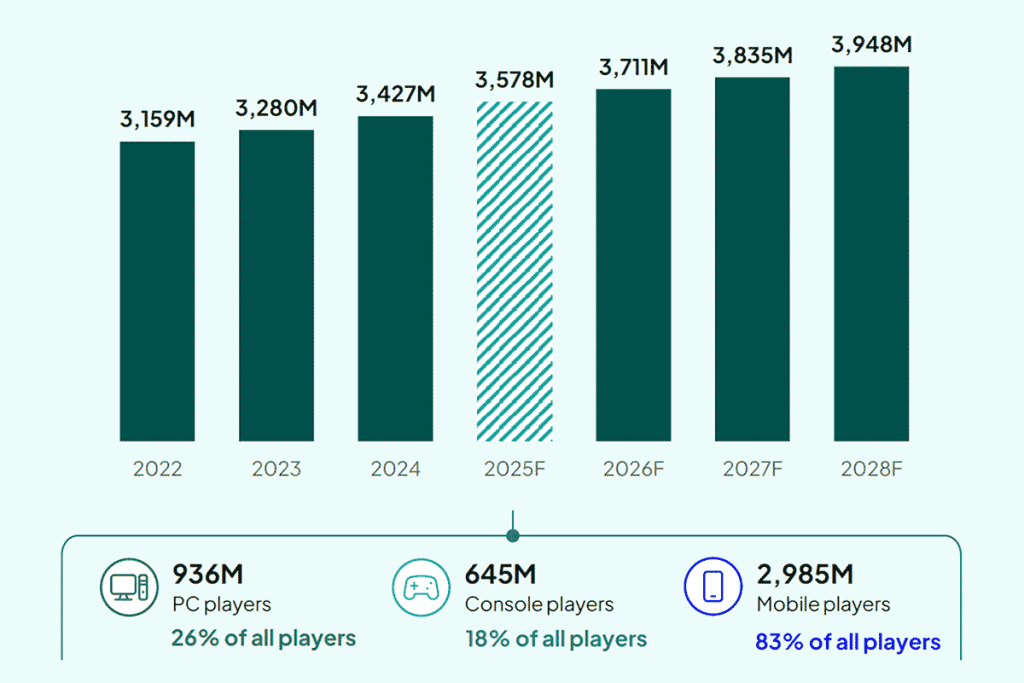
En 2025, on estime que 61,5% de la population mondiale connectée joue à des jeux vidéo, représentant environ 3,6 milliards de joueurs[1].
En France, par exemple, 38,3 millions d’individus jouent régulièrement, avec une couverture allant bien au-delà des jeunes générations, et un âge moyen des joueurs qui se situe autour de 39 ans[1].
En matière d’usages, une première démarcation essentielle se fait entre jeu solo et le jeu multijoueur. Alors que 98% des joueurs expérimentent le jeu en solo occasionnellement, 59% jouent aussi à plusieurs, en ligne ou localement2. Le jeu collectif embarque une dimension coopérative, « coopétitive » et quoi qu’il en soi, sociale.
Les plateformes utilisées pour jouer sont diverses. Le mobile domine en nombre de pratiquants avec près de 3 milliards de joueurs réguliers, suivi du PC (plus de 900 millions) et des consoles (plus de 600 millions)1. Cette diversité des supports assure une grande variété d’expériences : jeux « casual » et rapides sur smartphone en situation nomade ou sédentaire, jeux compétitifs ou hybrides sur console ou PC, RPG (Role Playing Games) immersifs sur PC, etc.
Les joueurs utilisent souvent plusieurs plateformes concomitamment, la moyenne se situant à 2,2 supports utilisés par joueur en France2.
A l’égal d’autre médias, le jeu vidéo est source d’évasion, une activité de détente, et potentiellement un vecteur pédagogique en développant la logique, la créativité, ou la coordination main-œil.
Le développement séquentiel de contenus (commercialisation de DLC – Downloadable Contents ou contenu additionnel téléchargeable –, mises à jour régulières, opérations live) a transformé le jeu en une expérience continue où l’engagement se prolonge bien après la sortie initiale.
Au-delà du loisir, le jeu vidéo trouve des usages significatifs dans le domaine professionnel et social. Des secteurs comme la formation professionnelle, la simulation, mais aussi la santé, exploitent les mécaniques ludiques pour l’apprentissage ou la rééducation. Par exemple, certains jeux sont conçus spécifiquement pour développer des compétences, accroître la concentration, ou améliorer la coordination motrice (ex : www.naturalpad.fr).
Le rôle des familles dans l’usage des jeux vidéo est aujourd’hui reconnu comme central. Une majorité de parents jouent régulièrement avec leurs enfants. L’utilisation des systèmes de contrôle parental contribue à encadrer le temps de jeu et le contenu accessible, répondant à une demande croissante pour une consommation responsable des jeux.
La diversité des genres de jeux correspond à une pluralité d’usages spécifiques : les jeux de rôle et d’aventure favorisent l’immersion narrative et l’exploration, les jeux de tir et d’action répondent à des envies de défi et de compétition, tandis que les jeux de stratégie ou de simulation mobilisent la réflexion et la planification. Les jeux mobiles quant à eux privilégient souvent des sessions courtes et répétés, parfaitement adaptées aux contraintes du quotidien et de mobilité.
Enfin, le jeu vidéo est un espace où la consommation ne se limite plus au produit initial. Les pratiques d’acquisition, de rétention et de monétisation basées sur les microtransactions, les abonnements ou le streaming ont transformé l’expérience en un continuum interactif, où le joueur est invité à revenir pour de nouveaux défis et contenus. Cette évolution vers le « jeu en tant que service » (Games as a Service) souligne la dimension économique majeure que représentent les usages prolongés et la fidélisation des joueurs à long terme.
Un secteur habitué à une croissance « séculaire »
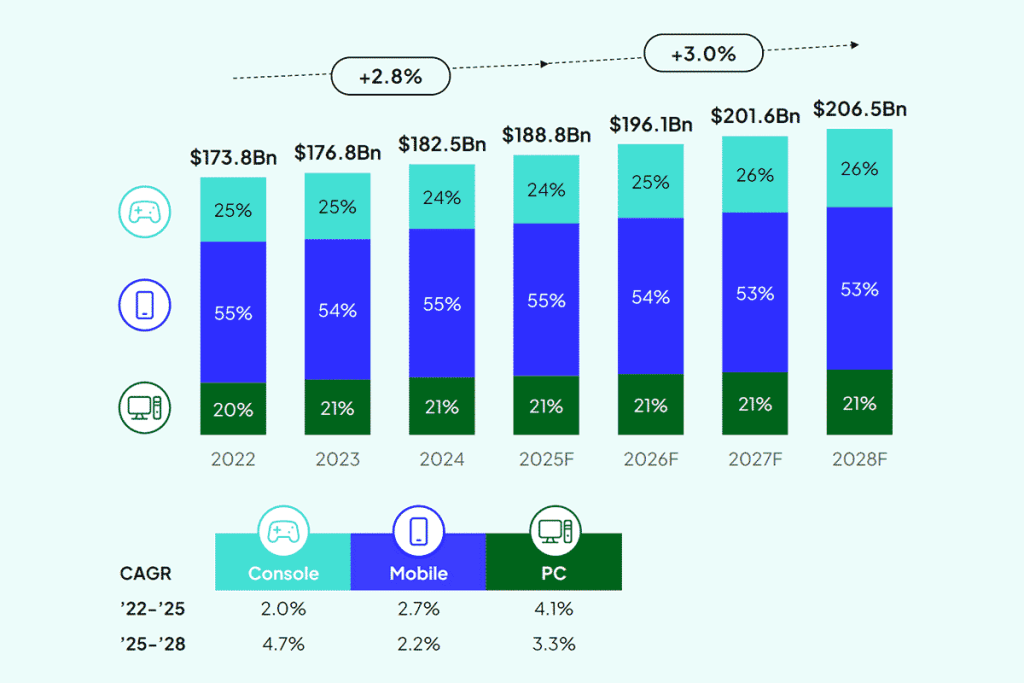
En 2024, le marché mondial du jeu vidéo a généré un chiffre d’affaires estimé par Newzoo à 188,8 milliards de dollars, marquant une croissance modérée de 3,4% par rapport à 2023.
L’analyse par plateforme révèle des dynamiques contrastées
Le segment de marché du jeu sur mobile, qui représente environ 55% des revenus totaux mondiaux, continue d’augmenter, bien que son rythme de croissance se réduit au fil des ans. Ses revenus s’élèvent à 103 milliards de dollars (+2,9% / 2023).
Ce segment de marché est marqué par des titres très populaires qui fidélisent un public mondial, notamment dans les régions émergentes où le smartphone constitue l’accès principal à ce loisir. Il n’est pas rare que les revenus mondiaux quotidiens d’un jeu mobile dépassent les 10 millions USD (lancement de Pokémon Go, et record historique pour Honor of King en février 2024 avec 35 millions USD de revenus par jour).
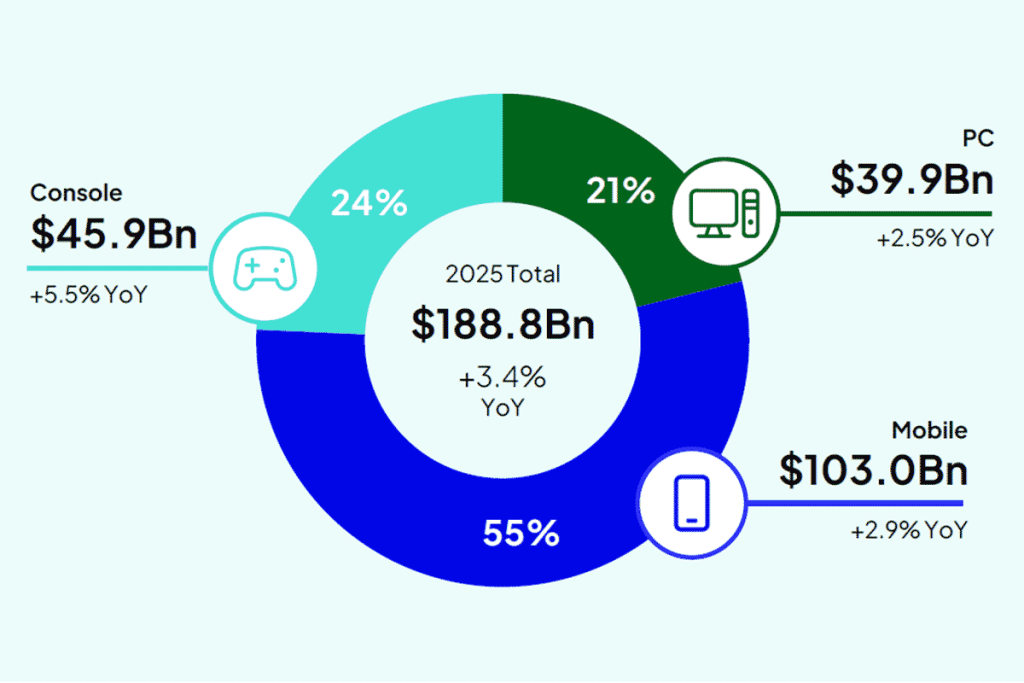
Les plateformes PC et console, respectivement à l’origine de 21% et 24% des revenus mondiaux, montrent des rythmes de croissance plus stables. Les consoles profitent de nouveaux cycles matériels tous les 6-7 ans, dont le lancement réussi de la Nintendo Switch 2 à mi-2025, qui stimule la demande d’équipements et de logiciel de jeu (+5,5% pour les consoles).
L’Asie Pacifique, première source de revenus pour l’industrie du jeu vidéo
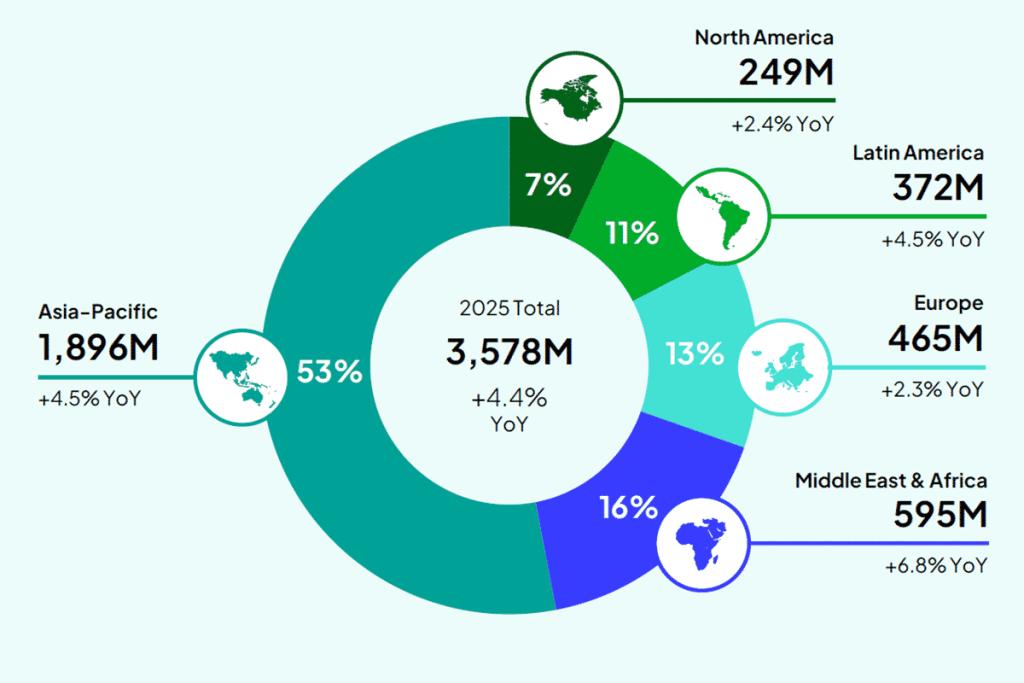
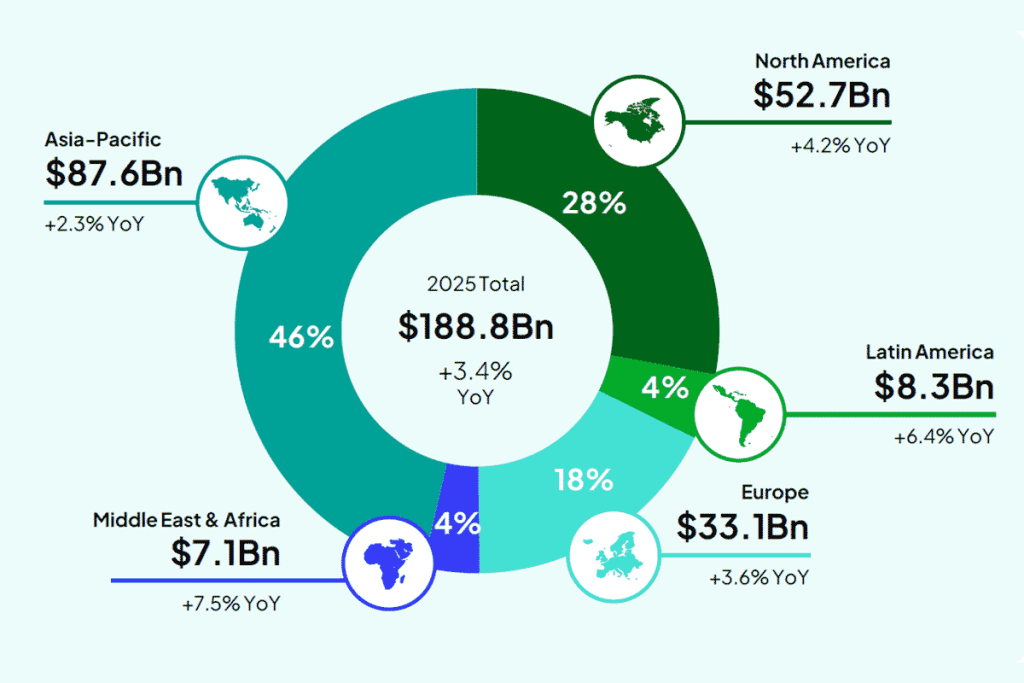
Sur le plan géographique, l’Asie-Pacifique demeure la région la plus importante générant un chiffre d’affaires de près de 87,6 milliards de dollars, suivie par l’Amérique du Nord (52,7 milliards) et l’Europe (33,1 milliards), qui maintient une croissance modérée (+3,6%). Le Moyen-Orient et l’Afrique, avec une croissance plus rapide (+6,8%), représentent encore une part plus modeste mais en pleine expansion.
Le marché français : recul conjoncturel[2]
En Europe, la France joue un rôle significatif avec un marché qui reste résilient malgré un recul de 5,8% en 2024, affichant un chiffre d’affaires de 5,7 milliards d’euros, soit la deuxième meilleure performance historique locale.
Toujours selon le SELL, en France, la part de marché des consoles représente 45% de la valeur totale avec un chiffre d’affaires d’environ 2,55 milliards d’euros, bien que le segment ait connu un recul (-18,9%) en raison d’un effet de « normalisation » après un fort rattrapage en 2023 lié à la pénurie matérielle. À l’inverse, le jeux vidéo sur PC poursuit sa progression (+9,1% à 1,6 milliard d’euros) en grande partie grâce à la hausse des ventes de matériels et accessoires (+27%). Le mobile, lui, continue d’accroître sa part avec +8,2% de croissance portée par les jeux gratuits et les contenus additionnels.
Les ventes dématérialisées, particulièrement dynamiques sur PC et mobile, représentent désormais 79% du marché français contre 21% pour le physique, renforçant la tendance vers une consommation numérique dominante. Les jeux physiques restent cependant un segment clé sur console, où la culture de la collection et la présence sur les grandes surfaces perdurent. En parallèle, la diversification des offres autour des contenus additionnels (DLC), des microtransactions et des abonnements est devenue essentielle pour maintenir l’engagement et monétiser durablement les joueurs.
Les genres de jeux les plus appréciés gravitent autour des RPG, des jeux d’action/aventure et des jeux multijoueurs compétitifs, renforçant la complexité et la diversité de l’offre.
[1] Source : Newzoo -Global Games Market Report – Septembre 2025
[2] Source : SELL – Bilan du marché français 2024 – Mars 2025